Documentos fiscais e dados
NF-e e DANFE na análise de divergências
Como comparar arquivos e registros em uma discussão documental
DANFE, XML e autorização de uso representam aspectos diferentes de uma nota fiscal eletrônica. Em discussões empresariais e tributárias, a análise técnica pode comparar arquivos, campos e registros para esclarecer divergências. O objetivo é organizar o problema documental, reconhecer o alcance dos resultados e formular perguntas úteis para o caso.
Antes de interpretar a diferença, identifique os materiais
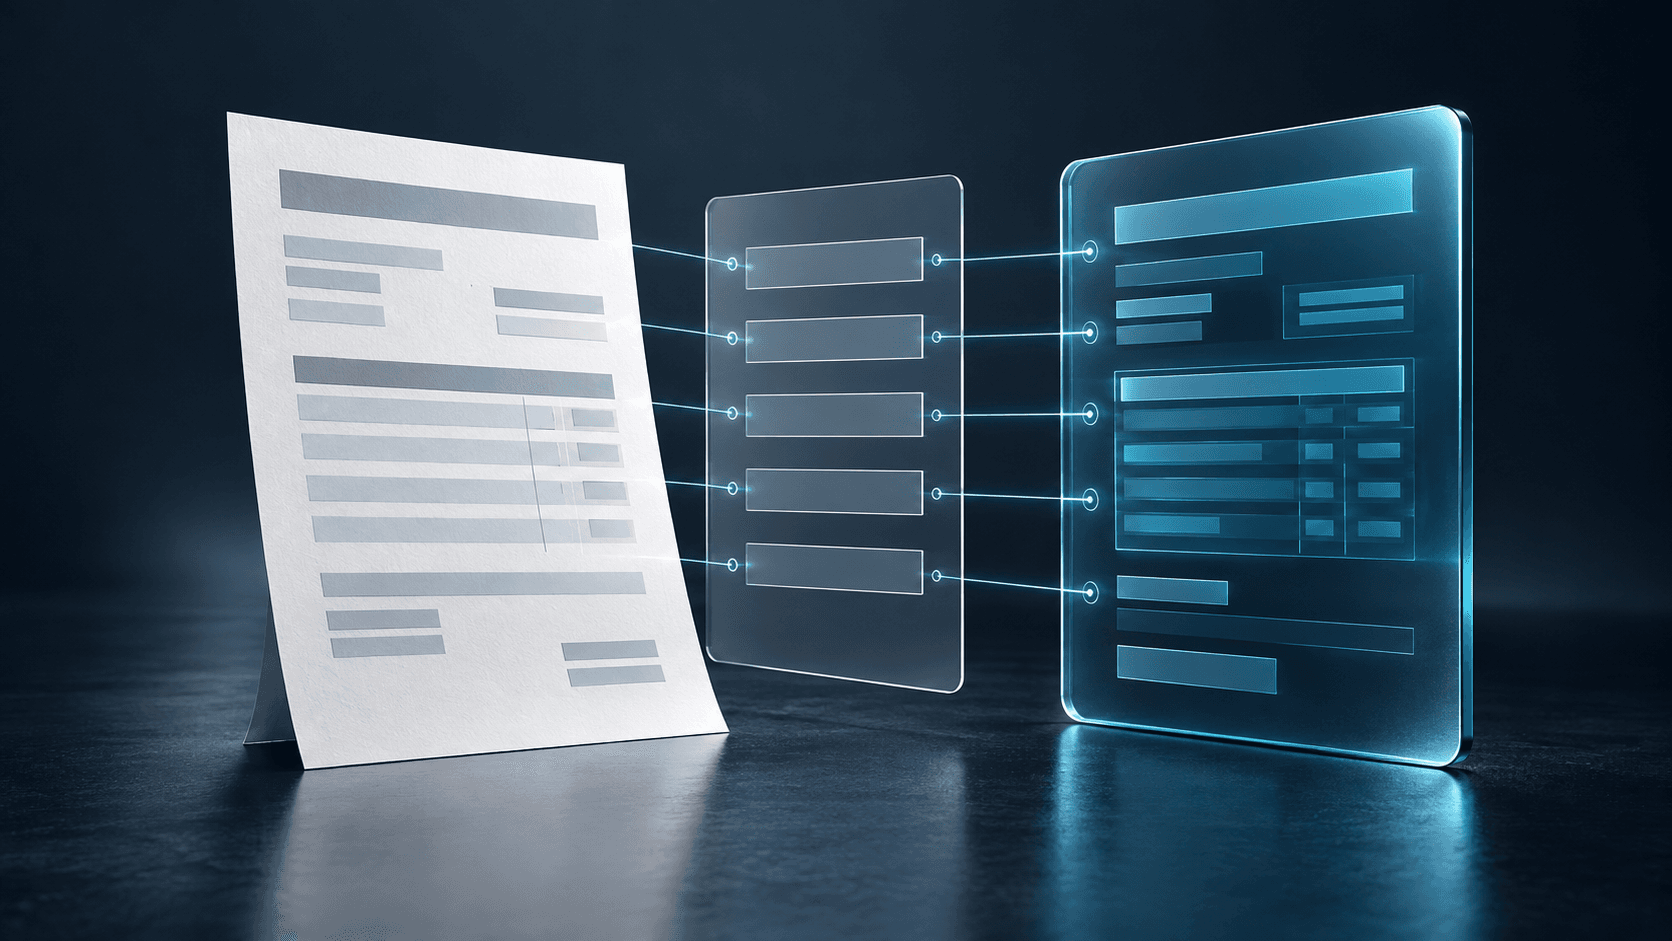
Uma discussão sobre uma cobrança, uma entrega ou um lançamento pode começar com uma aparente contradição entre documentos. Um arquivo apresenta determinada informação; outro, associado à mesma operação, exibe algo diferente. Para o advogado, a pergunta inicial é concreta: estamos comparando materiais equivalentes, referentes ao mesmo documento e obtidos nas mesmas condições?
Essa delimitação orienta o trabalho técnico. Ela permite escolher o que precisa ser examinado e evita que uma diferença de apresentação seja tratada, antecipadamente, como uma conclusão sobre o negócio ou sobre a conduta de alguém.
NF-e, XML e DANFE: funções que precisam ser distinguidas
A NF-e é um documento de existência digital. Seu arquivo utiliza o padrão XML, que organiza as informações em uma estrutura própria. A autorização de uso integra o processo de emissão, mas é uma resposta específica da administração tributária. Essas características estão previstas no Ajuste SINIEF 07/05, cláusulas primeira, terceira e sétima.
O DANFE é a representação gráfica simplificada que auxilia a consulta e o acompanhamento da mercadoria. A chave de acesso nele indicada permite relacioná-lo à NF-e. A SEFAZ/RN explica essa função auxiliar.
Por isso, conferir apenas a aparência da impressão ou a existência de um código visual deixa perguntas em aberto. A comparação deve alcançar o arquivo e os registros pertinentes à dúvida.
Um cenário hipotético
Imagine uma discussão empresarial em que são apresentados um DANFE em PDF, um arquivo XML e um relatório extraído de um sistema. O advogado percebe diferenças na descrição apresentada e no total do relatório. Nenhuma conclusão foi estabelecida sobre a causa.
Uma investigação técnica começaria verificando a correspondência entre os documentos. Depois, distinguiria a informação contida na nota da informação calculada pelo relatório. Também identificaria os materiais ausentes e as condições necessárias para ampliar o exame.
O que a comparação pode esclarecer
O manual técnico do DANFE relaciona seus campos às informações correspondentes no XML. Essa relação oferece um ponto de partida para comparar identificação e conteúdo, observadas as especificações aplicáveis ao documento examinado. Referência: MOC 7.0, Anexo II, seção 3.1.
| Pergunta | Possível contribuição da análise |
|---|---|
| Os materiais se referem à mesma NF-e? | Comparar chave de acesso, número, série e identificação dos envolvidos no documento. |
| Onde está a diferença? | Localizar os campos afetados e distinguir conteúdo da nota, apresentação visual e cálculo derivado. |
| O arquivo permite verificar a assinatura? | Delimitar os elementos disponíveis para examinar sua integridade e a assinatura associada. |
| Há registros relacionados à nota? | Organizar os eventos disponibilizados e a relação deles com a questão investigada. |
| O relatório usa os mesmos critérios? | Conferir base, período, filtros, fórmulas e agrupamentos utilizados. |
O quadro reúne possibilidades de exame, e não resultados assegurados. A resposta pode confirmar correspondências, demonstrar diferenças ou indicar que o conjunto recebido é insuficiente.
Documentos fiscais
- XML da NF-e
- Arquivo digital com informações organizadas em campos.
- DANFE
- Representação gráfica simplificada relacionada à NF-e pela chave de acesso.
- Relatório derivado
- Confira a base, o período, os filtros e os critérios de cálculo.
Identifique as fontes antes de interpretar a divergência.
Assinatura, autorização e eventos têm alcances próprios
A assinatura do arquivo e os registros de autorização merecem verificações próprias; um elemento impresso não substitui esse exame. O Ajuste SINIEF também prevê eventos relacionados à nota, como cancelamento, carta de correção e manifestações do destinatário. É pertinente verificar quais estão disponíveis e a que documento se vinculam. Referência: cláusulas sexta, sétima e décima quinta-A.
A autorização decorre de regras formais e não convalida as informações tributárias da NF-e. Portanto, sua existência, isoladamente, não confirma todos os fatos da operação real. Esse limite está expresso na cláusula quarta, § 3º, I.
Quais materiais podem ser pertinentes
Conforme a dúvida, o levantamento pode considerar o XML disponibilizado legitimamente, o DANFE apresentado, os protocolos e eventos acessíveis, além dos relatórios e informações sobre sua geração. Documentos comerciais relacionados podem ajudar a delimitar o objeto, quando incluídos no escopo.
É útil documentar a origem de cada material, a data de obtenção, as versões recebidas e os critérios empregados na comparação. Se determinada fonte não estiver disponível, essa falta deve aparecer no resultado. A ausência de um registro no conjunto examinado, por si só, não demonstra que ele nunca existiu.
Quando a divergência está no relatório
Um relatório pode reunir várias notas ou aplicar cálculos próprios. Antes de compará-lo com uma NF-e, convém perguntar quais registros ele inclui e como produz o resultado. A documentação do Microsoft Power BI mostra que filtros, agrupamentos e fórmulas influenciam os valores exibidos.
A atualização também importa: no modo de importação, o modelo utiliza uma cópia dos dados de determinado momento. Mudanças na origem precisam ser incorporadas para aparecer nos resultados, conforme a documentação de atualização da Microsoft.
Esses exemplos sustentam uma possibilidade técnica, não uma explicação automática para toda divergência. O sistema efetivamente utilizado precisa ser compreendido.
Uma análise bem delimitada ajuda a transformar uma discordância documental em questões verificáveis.
Três perguntas técnicas para delimitar o exame
- Os arquivos e registros disponibilizados correspondem à mesma NF-e, e quais elementos sustentam essa correspondência?
- Em quais campos ou etapas de geração surgem diferenças, e quais hipóteses podem ser verificadas com o material disponível?
- Quais conclusões são sustentadas pelos exames e quais dependem de documentos adicionais ou de avaliação contábil e tributária?
Uma análise bem delimitada ajuda a transformar uma discordância documental em questões verificáveis. Divergência não comprova fraude por si só. A contribuição da tecnologia e da análise de dados consiste em esclarecer os materiais e o método de comparação; a interpretação contábil, tributária e jurídica deve considerar suas próprias competências e o contexto da demanda.
Referências
- CONFAZ. Ajuste SINIEF 07/05. Texto consolidado consultado em 09/10/2026. Cláusulas primeira, terceira, quarta, quinta, sexta, sétima e décima quinta-A. https://www.confaz.fazenda.gov.br/legislacao/ajustes/2005/AJ007_05
- SEFAZ/RN. O DANFE da NF-e. Atualização de 05/09/2024. https://www.sefaz.rn.gov.br/postagem/nfe-danfe/
- CONFAZ. Manual de Orientação do Contribuinte 7.0. Anexo II. Novembro de 2020, seção 3.1, sobre correspondência de campos. https://www.confaz.fazenda.gov.br/legislacao/arquivo-manuais/moc7-anexo-ii-manual-especificacoes-tecnicas-danfe-codigo-barras.pdf
- Microsoft Learn. Criar suas próprias medidas no Power BI Desktop. https://learn.microsoft.com/pt-br/power-bi/transform-model/desktop-tutorial-create-measures
- Microsoft Learn. Atualizar dados no Power BI. Seção sobre modelos de importação. https://learn.microsoft.com/pt-br/power-bi/connect-data/refresh-data
Contato profissional
Converse sobre a questão técnica e os materiais disponíveis.
No WhatsApp, você pode editar a mensagem antes de enviar. Nome e profissão são opcionais.
O link abre o formulário de contato com o assunto deste artigo preenchido. Você também pode copiar o endereço e usá-lo no serviço de sua preferência.